Orden de Malta

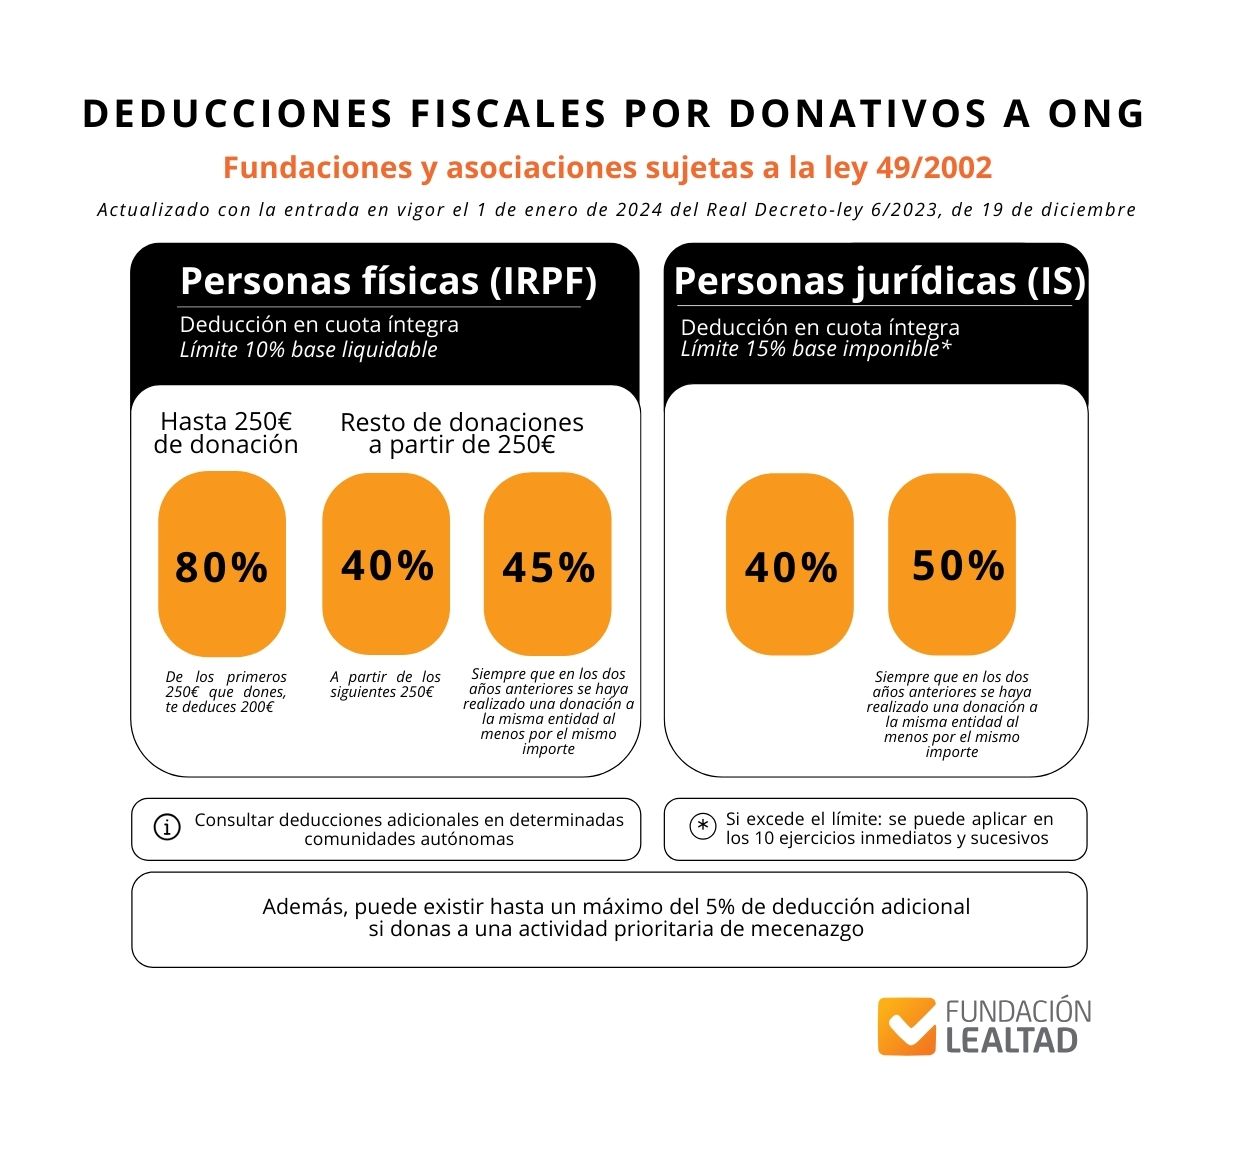
Existen deducciones por donativos a la Orden de Malta en España, tanto en el Impuesto de la Renta de las Personas Físicas (IRPF) como en el Impuesto de Sociedades (IS). Para ello, el donante (particular o institución) debe contar con el certificado fiscal que le enviará la Orden de Malta en el primer trimestre del año.
Debe tener en cuenta si su comunidad autónoma está sujeta a un régimen foral particular o si cuenta con deducciones adicionales.
Deducciones en el IRPF:
El Real Decreto-ley 6/2023, de 19 de diciembre publicado en el BOE de 23 de diciembre de 2023 incluye una modificación del artículo 19 de la Ley 49/2002 que, en el caso de las personas físicas, incrementa del 35% al 40% el porcentaje de deducción aplicable con carácter general.
Además, se amplía la cuantía del micromecenazgo de 150€ a 250€, por lo que se incentiva la generación de este tipo de donativos ya que esa ampliación de la cuantía permite aplicar el porcentaje del 80% a una mayor cantidad de donativos.
En el caso de personas jurídicas también se incrementa el porcentaje de deducción que pasa del 35% al 40%. La base de esta deducción no podrá exceder del 15 % de la base imponible del período impositivo, frente al 10% anterior. Las cantidades que excedan de este límite se podrán aplicar en los períodos impositivos que concluyan en los diez años inmediatos y sucesivos.
Asimismo, para premiar el mecenazgo sostenido en ambos casos si en los dos años anteriores se ha realizado la donación a la misma entidad al menos por el mismo importe la deducción aumenta al 45% en el caso de personas físicas y al 50% para las personas jurídicas (ambos porcentajes se situaban hasta ahora en el 40%).
Deducciones en el Impuesto de Sociedades:
Las donaciones a ONG no son gasto deducible en el Impuesto sobre Sociedades. Sin embargo, pueden dar lugar a deducciones fiscales en cuota en la medida en que la entidad receptora de la donación (fundación o asociación de utilidad pública) pueda y haya optado por el régimen fiscal especial de la Ley 49/2002 de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo.
El porcentaje de deducción en cuota en el Impuesto sobre Sociedades es del 40% (con el límite del 15% de la base imponible). Esta deducción se incrementa al 50% para las donaciones realizadas a una misma entidad por el mismo o superior importe durante al menos tres años
Soberana Orden Militar y Hospitalaria de San Juan de Jerusalén de Rodas y de Malta
Fundación Hospitalaria de la Orden de Malta en España | CIF: G78135498 Calle de la Flora 3 | 28013 | Madrid | España